
Prețul gazelor naturale în Europa crește din nou într-un ritm care începe să ne amintească de criza energetică din 2022. Și tocmai această revenire a prețurilor ne oferă ocazia să privim încă o dată la ceea ce s-a întâmplat atunci în Republica Moldova.
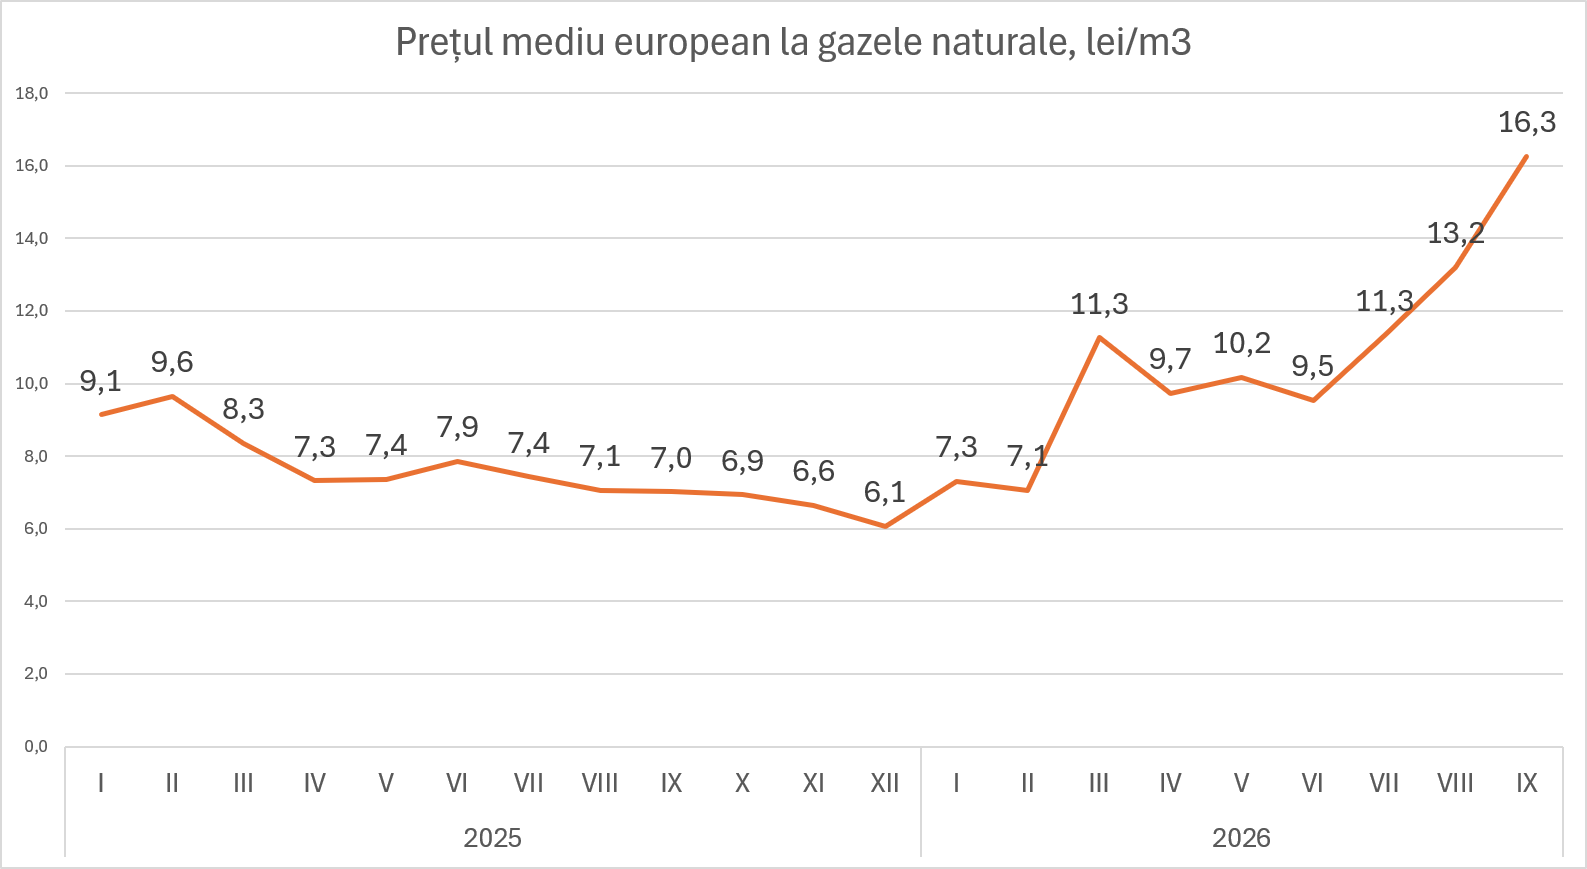
În decembrie 2025, prețul mediu european al gazelor naturale, exprimat în lei, era de aproximativ 6,1 lei/m³. În septembrie 2026, dacă evoluția din primele trei săptămâni se menține, media lunară ar putea ajunge în jur de 16,3 lei/m³.
Asta înseamnă o creștere de aproximativ 2,7 ori în numai nouă luni.
Mai îngrijorătoare este dinamica ultimelor luni: de la 9,5 lei/m³ în iunie, la 11,3 lei în iulie, 13,2 lei în august și estimativ 16,3 lei/m³ în septembrie. Numai față de iunie avem o creștere de peste 70%.
Inevitabil, când gazul se scumpește atât de rapid, memoria ne duce la 2022, anul celui mai mare șoc energetic din toate timpurile.
Dar aici apare paradoxul anului 2022
În percepția publică, 2022 a rămas asociat cu criza gazelor, achiziții de urgență, stocuri și numeroase controverse privind modul în care statul a cumpărat gaze.
Cifrele însă ne obligă să separăm două lucruri: șocul energetic din 2022 și problema costului gazelor cumpărate și stocate ulterior.
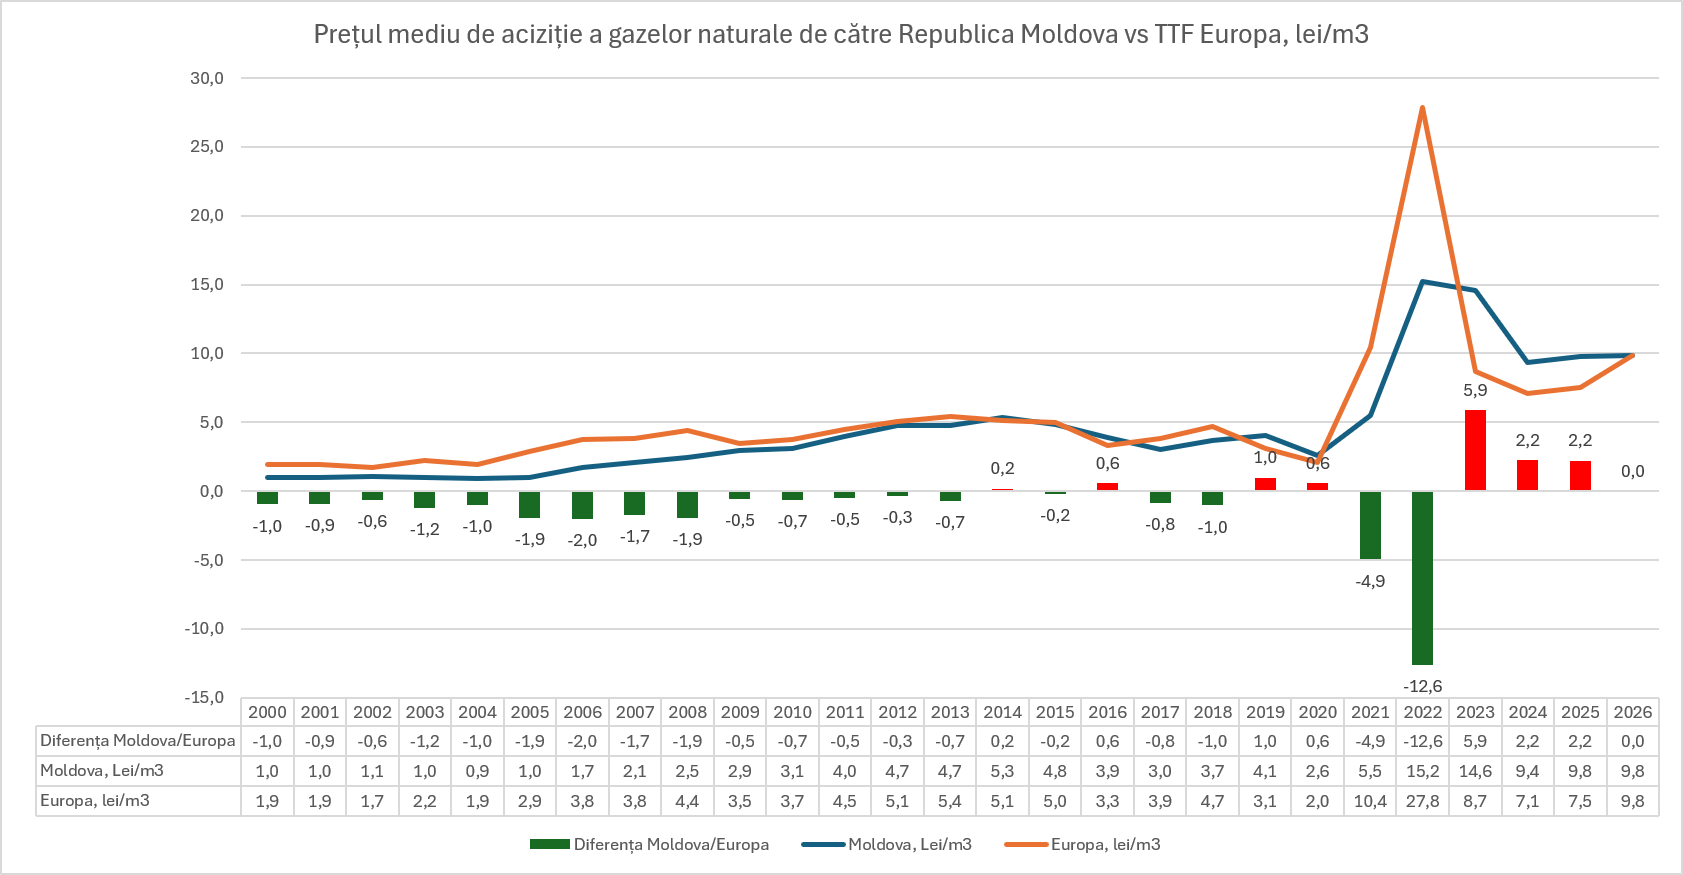
În 2022, prețul mediu european a fost de aproximativ 27,8 lei/m³. Republica Moldova a procurat gazul, în medie, la aproximativ 15,2 lei/m³.
Diferența este enormă:
Moldova a plătit în medie cu circa 12,6 lei/m³ mai puțin decât benchmarkul european.
Este cea mai mare diferență favorabilă Moldovei din întreaga serie 2000–2026 prezentată în grafic.
Și fenomenul se vede și mai bine trimestrial. În T3 2022, când piața europeană a explodat la aproximativ 40,7 lei/m³, costul mediu de achiziție al Moldovei din seria noastră era în jur de 29,9 lei/m³ — cu aproape 10,8 lei/m³ sub prețul european.
În T4 2022, diferența favorabilă Moldovei era de aproximativ 8,6 lei/m³.
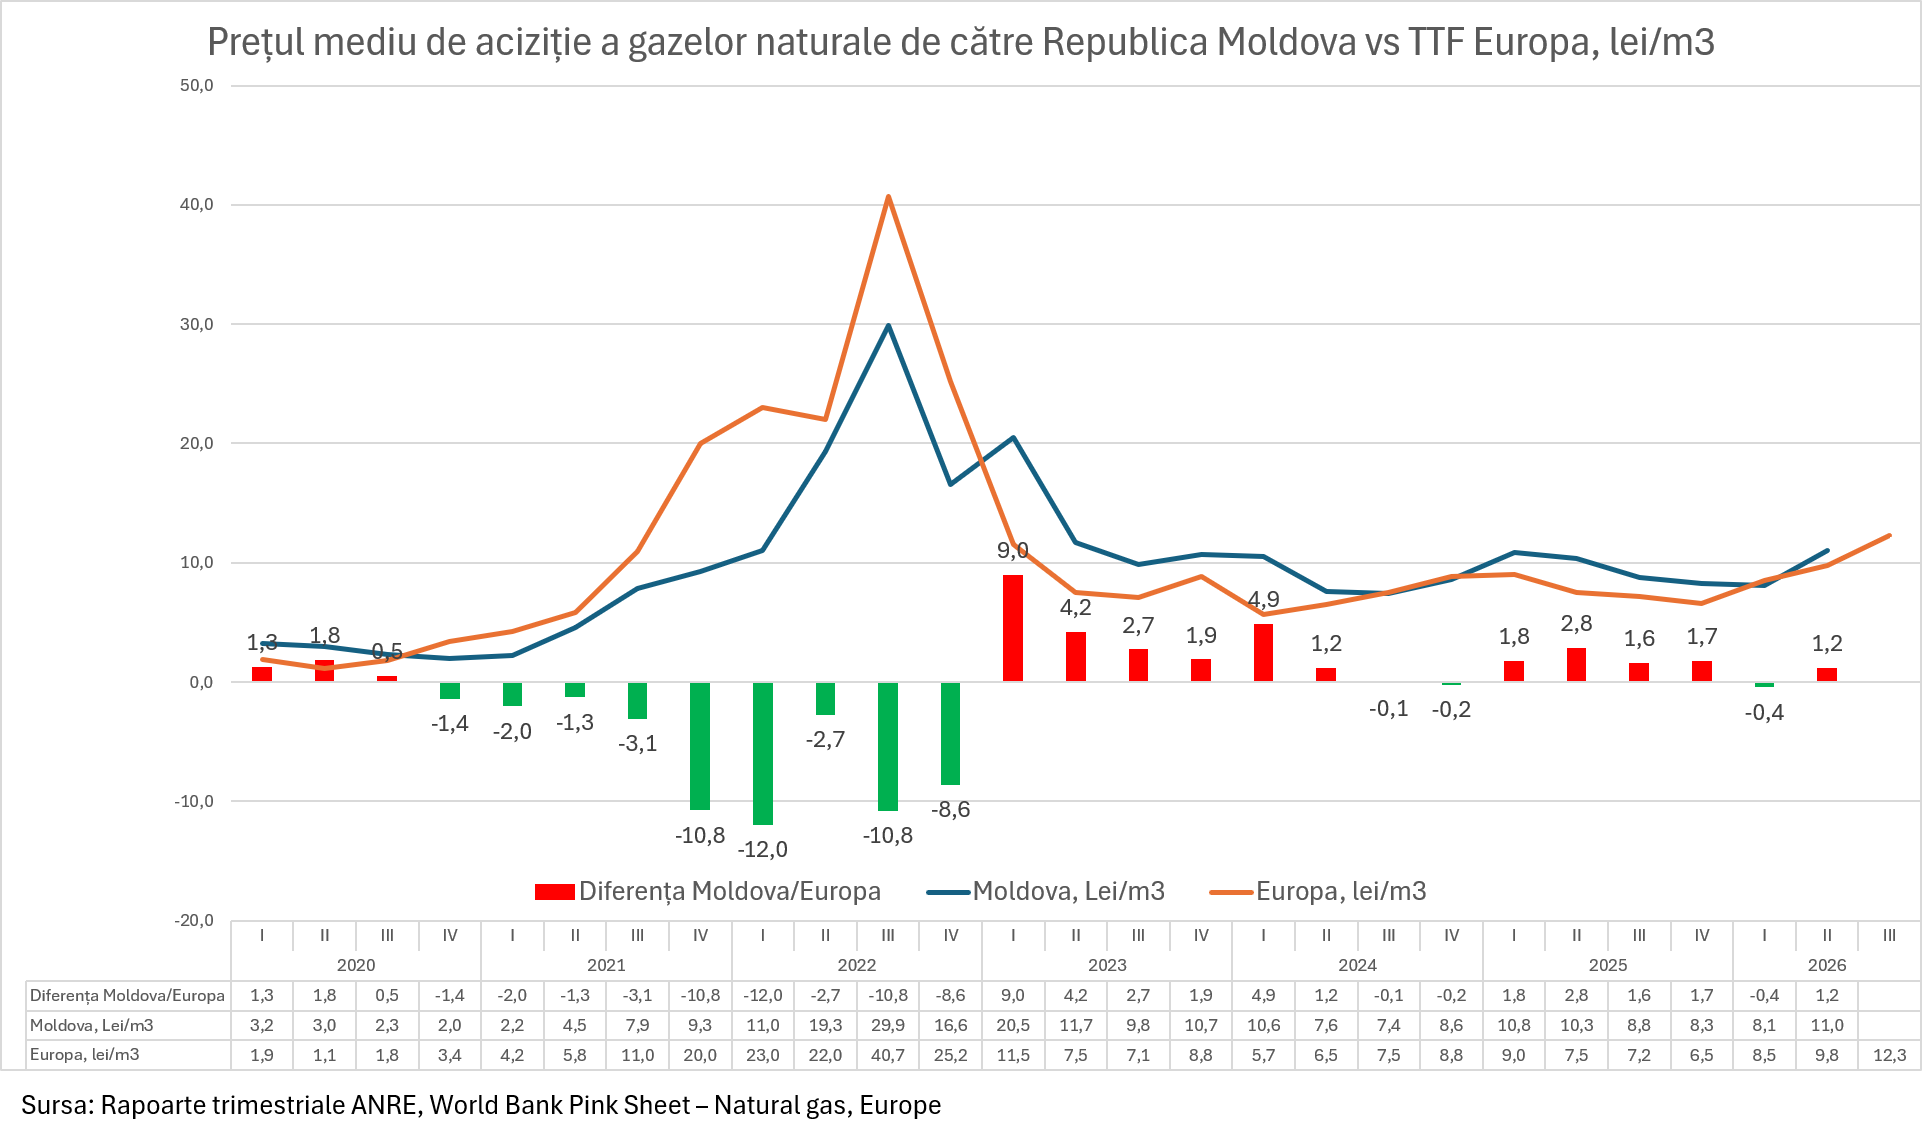
Așadar, exact în momentul în care Europa traversa cea mai severă criză a gazelor, formula de achiziție a Moldovei a amortizat o parte importantă a șocului european.
Acest rezultat trebuie însă interpretat cu atenție: comparația noastră este între costul mediu de achiziție al Moldovei și benchmarkul TTF, nu între două produse perfect identice la același punct de livrare. Contractul Gazprom avea propria formulă, inclusiv componente indexate diferit, iar TTF reprezintă piața angro europeană.
Problema devine vizibilă după prăbușirea TTF
Aici începe partea cu adevărat interesantă.
În decembrie 2022, Chișinăul încetează să mai cumpere gaze Gazprom pentru consumatorii de pe malul drept, necesarul fiind acoperit din gaz procurat de pe piața europeană.
Dar tocmai atunci piața europeană începe să coboare rapid.
În 2023, conform calculelor noastre, prețul mediu european scade la aproximativ 8,7 lei/m³, în timp ce costul mediu al Moldovei rămâne la circa 14,6 lei/m³.
Dintr-un avantaj de:
−12,6 lei/m³ în 2022
trecem la un dezavantaj de:
+5,9 lei/m³ în 2023.
Această inversare este, după mine, cheia pentru înțelegerea întregii controverse.
Energocom confirmă că între 23 mai 2022 și 19 ianuarie 2023 a cumpărat aproximativ 600 milioane m³, la un preț mediu ponderat de 88,21 €/MWh, echivalent cu circa 929 €/1.000 m³. O parte importantă a acestor gaze a intrat în stocuri.
Când piața a coborât, în stocuri rămânea deci gaz cumpărat în perioada prețurilor foarte ridicate. ANRE explică explicit că, în ianuarie–aprilie 2024, Energocom a vândut Moldovagaz gaz cu 550 €/1.000 m³, preț calculat ca medie ponderată a stocului format atât din gaze cumpărate în criza 2022–2023, cât și din volume cumpărate ulterior, după normalizarea pieței.
Aici se naște paradoxul
În 2022, când piața europeană era extrem de scumpă, Moldova a fost relativ protejată față de TTF.
În 2023–2024, când piața europeană s-a ieftinit puternic, consumatorul moldovean a continuat să resimtă costul gazelor cumpărate și stocate anterior la prețuri mai mari.
Aceasta este o explicație mai precisă decât afirmația generică potrivit căreia „în 2022 Moldova a cumpărat cel mai prost gazele”.
De altfel, achizițiile noi din 2023 arată deja alt tablou. În iunie–octombrie 2023, Energocom a cumpărat aproximativ 600 milioane m³ la 35,07 €/MWh, iar pentru circa 300 milioane m³ cumpărate în iunie–iulie, costul cu transport și stocare ajungea la aproximativ 37,09 €/MWh. În 2024, Energocom raportează pentru achizițiile aprilie–decembrie un preț mediu de piață de 40,09 €/MWh, înainte de costurile logistice.
Prin urmare, formularea „achiziții dubioase” trebuie tratată separat de simpla comparație de preț. Graficele pot demonstra când Moldova a plătit peste sau sub benchmark, dar nu pot demonstra singure nereguli, intenție sau caracterul nejustificat al unei tranzacții. Pentru aceasta trebuie analizate data fiecărei achiziții, prețul forward disponibil atunci, necesitatea constituirii rezervelor, logistica și alternativele reale existente.
Și ajungem în 2026
Situația de astăzi face această lecție foarte actuală.
După minimul de aproximativ 6,1 lei/m³ din decembrie 2025, piața europeană urcă din nou, iar estimarea noastră pentru septembrie este de circa 16,3 lei/m³.
Cu alte cuvinte, Europa nu este încă la nebunia din 2022, când în T3 media depășea 40 lei/m³, dar direcția ultimelor luni este suficient de abruptă încât strategia de achiziție devine din nou crucială.
Iar lecția din 2022–2024 este tocmai aceasta:
Nu este suficient să spui că ai cumpărat gaz ieftin sau scump. Contează când ai cumpărat, pentru ce perioadă, la ce benchmark disponibil în ziua achiziției și cât din acel gaz a fost consumat imediat sau depozitat.
Uneori, gazul cumpărat scump într-o piață și mai scumpă poate fi o achiziție relativ bună. Iar gazul care pare rezonabil în ziua cumpărării poate deveni foarte scump câteva luni mai târziu dacă piața se prăbușește.
Acesta este paradoxul anului 2022: anul pe care îl asociem cu cele mai mari probleme ale gazelor a fost, în comparație cu piața europeană, anul în care Moldova a beneficiat de cea mai mare diferență favorabilă de preț. O bună parte din controversa care a rămas în memoria publică ține, de fapt, de stocurile scumpe care au traversat din perioada de criză în perioada de ieftinire a pieței.
Iar dacă prețurile europene continuă să urce în toamna lui 2026, această distincție dintre prețul pieței, momentul achiziției și costul stocurilor va deveni din nou esențială.

