
Săptămâna trecută, Banca Națională a Moldovei a majorat, pentru a patra oară în acest an, rata de bază. De aici apar două întrebări firești: de ce face BNM acest lucru și, mai ales, cât de mult ne afectează pe noi această decizie? În special pe cei care au un credit ipotecar, vor să ia un credit de consum sau au nevoie de finanțare pentru afaceri.
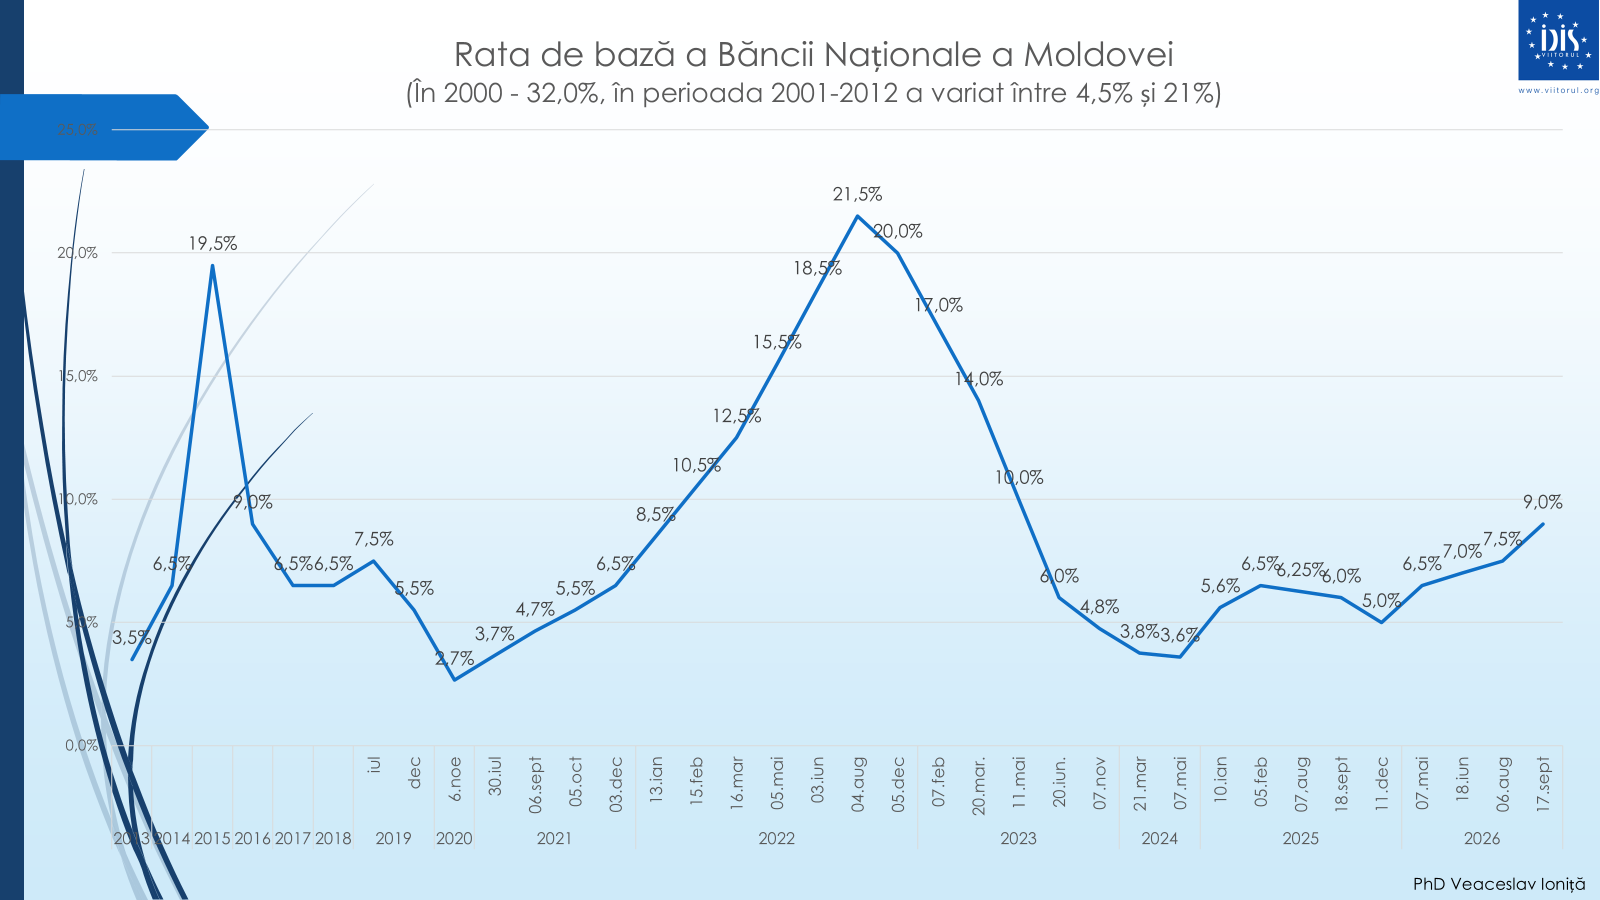
În luna aprilie rata de bază era încă la 5%. Apoi au urmat patru majorări consecutive: 6,5% în mai, 7% în iunie, 7,5% în august și, din 17 septembrie, 9%. Este cel mai ridicat nivel din ultimii peste trei ani.
De ce majorează BNM rata de bază?
Explicația oficială este inflația. În august, rata anuală a inflației a ajuns la aproape 7%, față de 6,3% în iulie, depășind limita superioară a coridorului țintit de BNM. Banca Națională spune că presiunile vin atât din zona ofertei — energie, alimente și materii prime internaționale — cât și din cererea internă, alimentată de creșterea veniturilor populației.
Aici însă trebuie făcută o distincție importantă.
O bună parte din presiunile inflaționiste recente vin din zone asupra cărora rata de bază a BNM are o influență directă foarte redusă. În august, de exemplu, carburanții s-au scumpit într-o singură lună cu 6,6%, iar motorina cu peste 18%. Inflația care exclude alimentele, carburanții și prețurile reglementate era de 5,44%, sensibil mai mică decât inflația totală.
BNM nu poate ieftini prin rata de bază petrolul de pe piețele internaționale, gazul importat sau materia primă agricolă mondială.
Politica monetară poate însă acționa indirect: poate tempera cererea, poate încuraja economisirea, poate influența anticipațiile inflaționiste și poate împiedica transformarea unui șoc extern temporar într-o creștere generalizată a prețurilor. Exact aceasta este și argumentația BNM.
Problema este alta: cât de puternic funcționează în prezent acest mecanism în Republica Moldova?
Patru luni mai târziu, transmisia este surprinzător de slabă
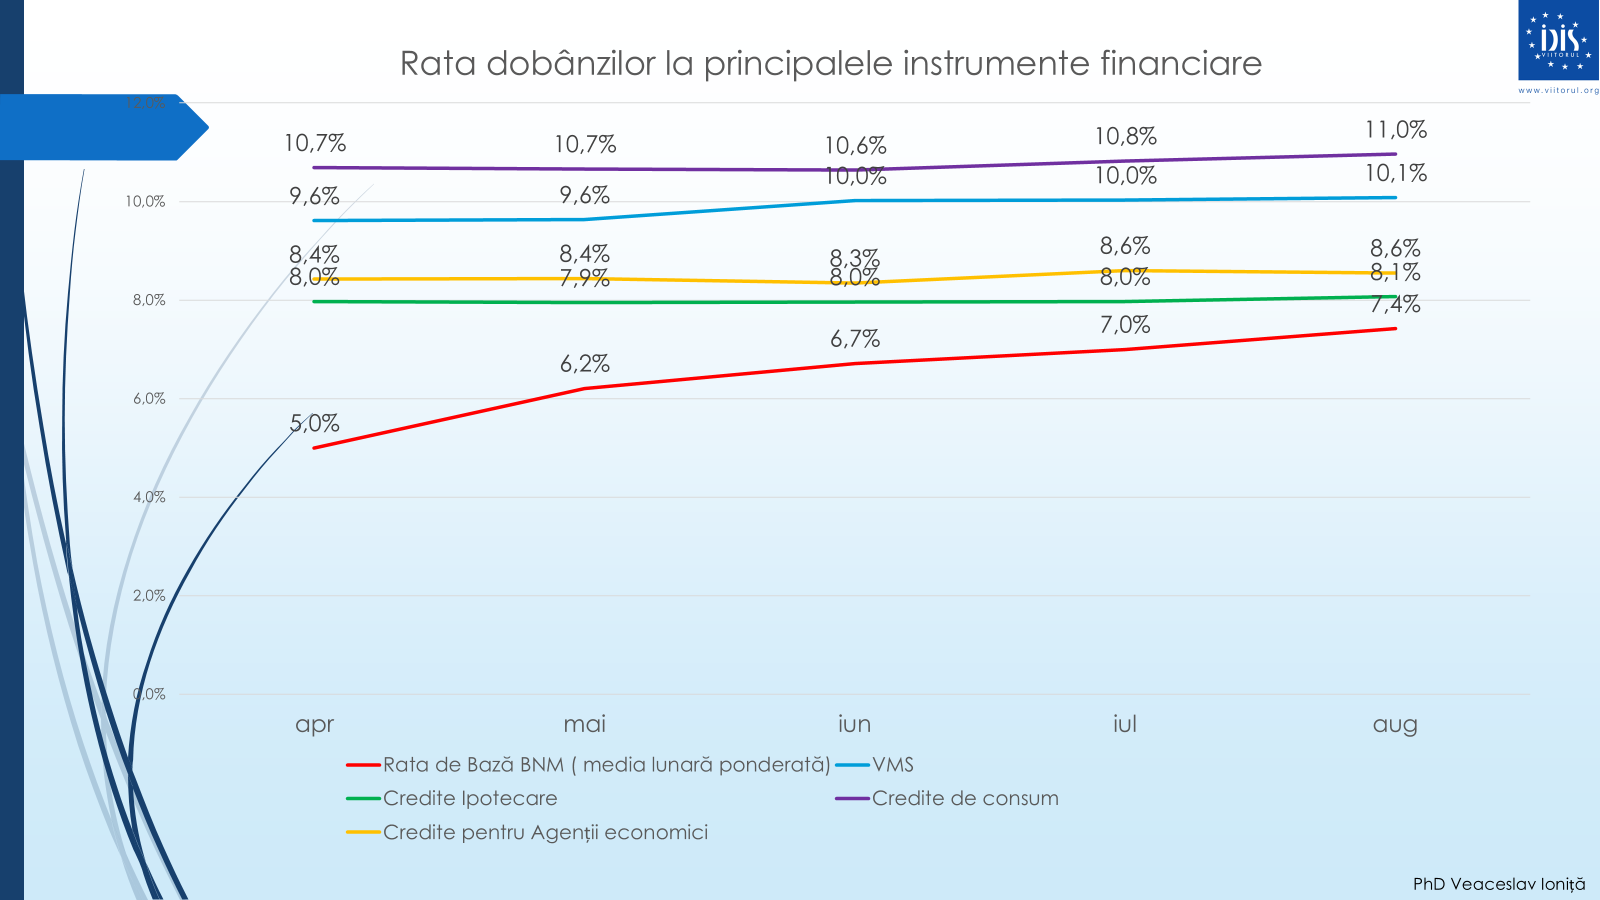
Avem deja un prim interval suficient de lung pentru o evaluare. Putem compara luna aprilie, când rata de bază era la 5%, cu august, pentru care avem cele mai recente date complete privind piața creditelor.
Iar imaginea este destul de interesantă.
Deși BNM a început un ciclu puternic de înăsprire monetară, dobânzile efectiv plătite de populație și companii s-au mișcat foarte puțin. Creditele ipotecare erau în jurul valorii de 8% în aprilie și au ajuns la numai aproximativ 8,1% în august. Creditele de consum au crescut de la circa 10,7% la 11%, iar creditele pentru agenții economici de la aproximativ 8,4% la 8,6%.
Chiar BNM constata încă după trimestrul II că rata medie ponderată la creditele noi practic nu se modificase față de trimestrul precedent, în timp ce volumul creditării continua să crească.
Așadar, deocamdată, rata de bază crește mult mai repede decât costul real al creditului din economie.
Statul rămâne cel mai sensibil
Instrumentul care reacționează cel mai vizibil este piața valorilor mobiliare de stat.
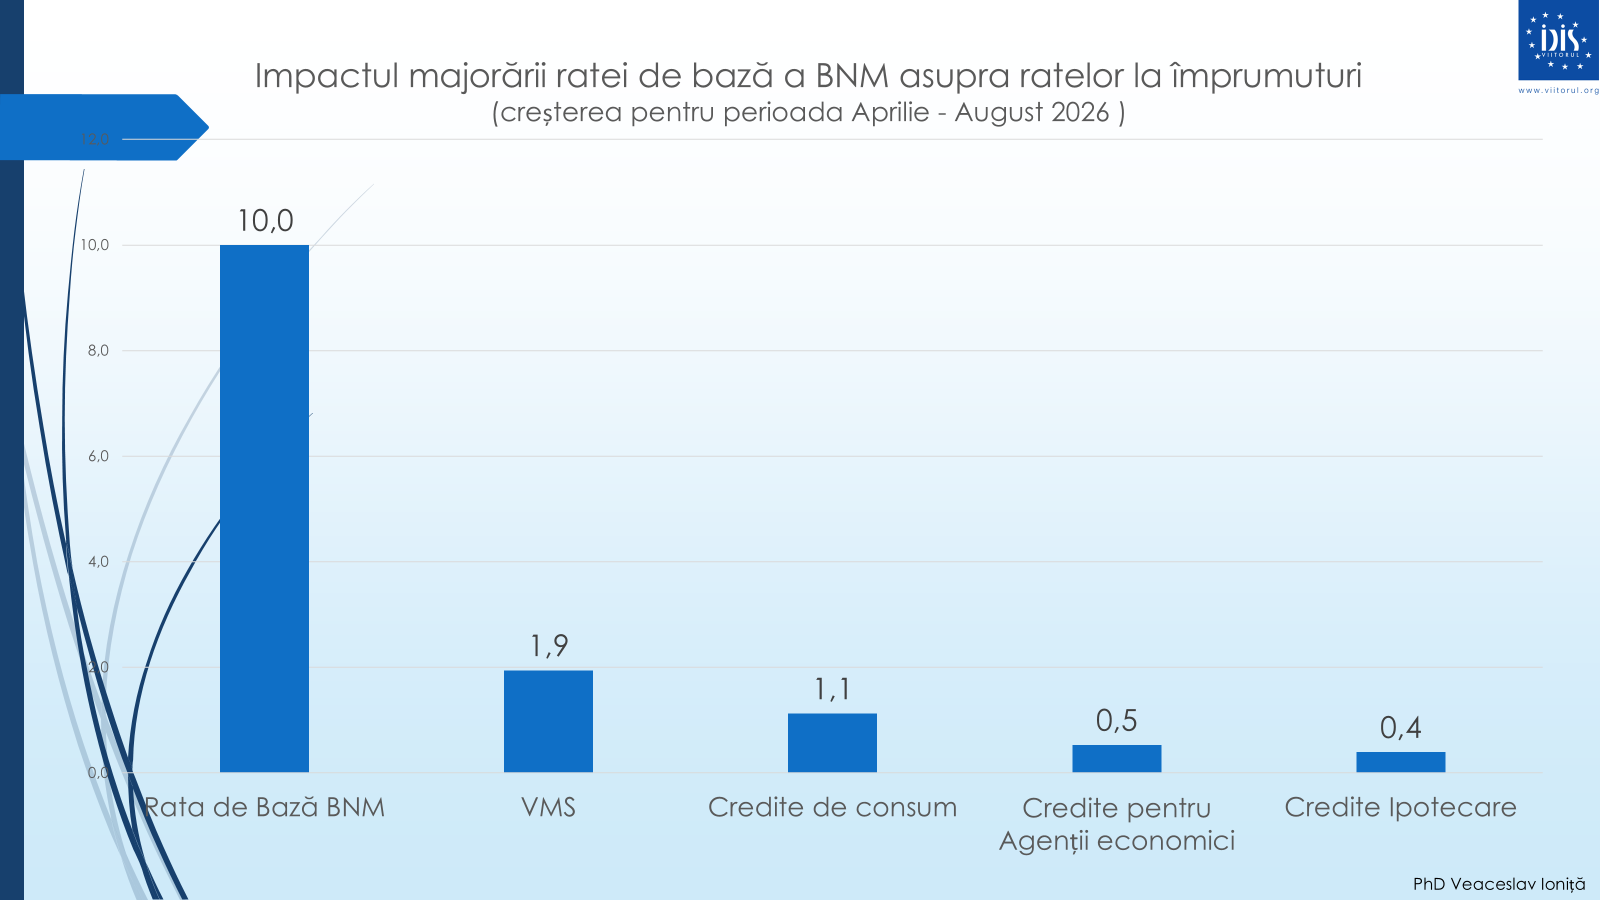
Și aici însă transmisia este mult mai redusă decât în episodul inflaționist din 2022. Dacă normalizăm evoluțiile și ne întrebăm ce s-ar întâmpla la o majorare ipotetică de 10 puncte procentuale a ratei de bază, datele din ultimele luni arată o creștere de aproximativ 1,9 puncte procentuale la VMS, circa 1,1 puncte la creditele de consum, numai 0,5 puncte la creditele pentru întreprinderi și aproximativ 0,4 puncte la creditele ipotecare.
Cu alte cuvinte, semnalul dat de BNM se transmite în economie, dar cu o intensitate foarte redusă.
Pentru stat, costul împrumuturilor crește ceva mai repede decât pentru populație și întreprinderi, însă chiar și aici efectul este, până acum, mult mai modest decât în urmă cu patru ani.
Partea bună pentru cei cu credite ipotecare
Pentru populație există și o veste bună.
Până în prezent, majorarea ratei de bază nu a produs o scumpire importantă a creditelor ipotecare. În pofida creșterii puternice a ratei BNM, dobânzile la creditele imobiliare noi au rămas practic în jurul nivelului de 8%.
Asta nu înseamnă că ele nu vor putea crește în lunile următoare. Politica monetară acționează cu întârziere, iar efectele complete ale majorărilor din august și septembrie încă nu au avut timp să ajungă în piață.
Dar după primele patru luni putem deja constata că transmisia actualului ciclu de majorare este mult mai slabă decât în ciclul precedent.
Ce putem concluziona
Rata de bază a BNM a crescut de la 5% la 9%, adică cu patru puncte procentuale într-o perioadă relativ scurtă. Din punctul de vedere al politicii monetare este o schimbare majoră.
Din punctul de vedere al omului care merge la bancă însă, schimbarea este până acum mult mai puțin spectaculoasă.
Inflația recentă este alimentată într-o măsură importantă de energie, carburanți, prețuri internaționale și alte șocuri de ofertă, asupra cărora politica monetară nu poate acționa direct. În același timp, canalul prin care BNM încearcă să tempereze cererea internă funcționează, cel puțin până acum, foarte lent și slab.
De aceea aș formula concluzia cu prudență: BNM a majorat puternic rata de bază, dar economia reală încă aproape că nu a simțit această majorare.
Pentru moment, principalul efect vizibil se observă la costul finanțării statului. Pentru întreprinderi efectul este mic, pentru creditele de consum este modest, iar pentru creditele ipotecare este aproape insesizabil.
 Veaceslav Ioniță

[…] de cei care iau credite. Asta arată o analiză publicată de economistul Veaceslav Ioniță. Analiza lui Veaceslav Ioniță BNM a stabilit rata de bază la 9% din 17 septembrie, explicând decizia prin intensificarea […]
ApreciazăApreciază