
Astăzi vreau să vorbim despre creditele ipotecare, cu atât mai mult cu cât în trimestrul III al anului 2026 am înregistrat un record istoric absolut după volumul creditelor ipotecare noi contractate de cetățenii Republicii Moldova. Este o evoluție interesantă, mai ales în contextul în care Banca Națională a Moldovei a majorat rata de bază, însă dobânzile la creditele ipotecare au continuat să scadă.
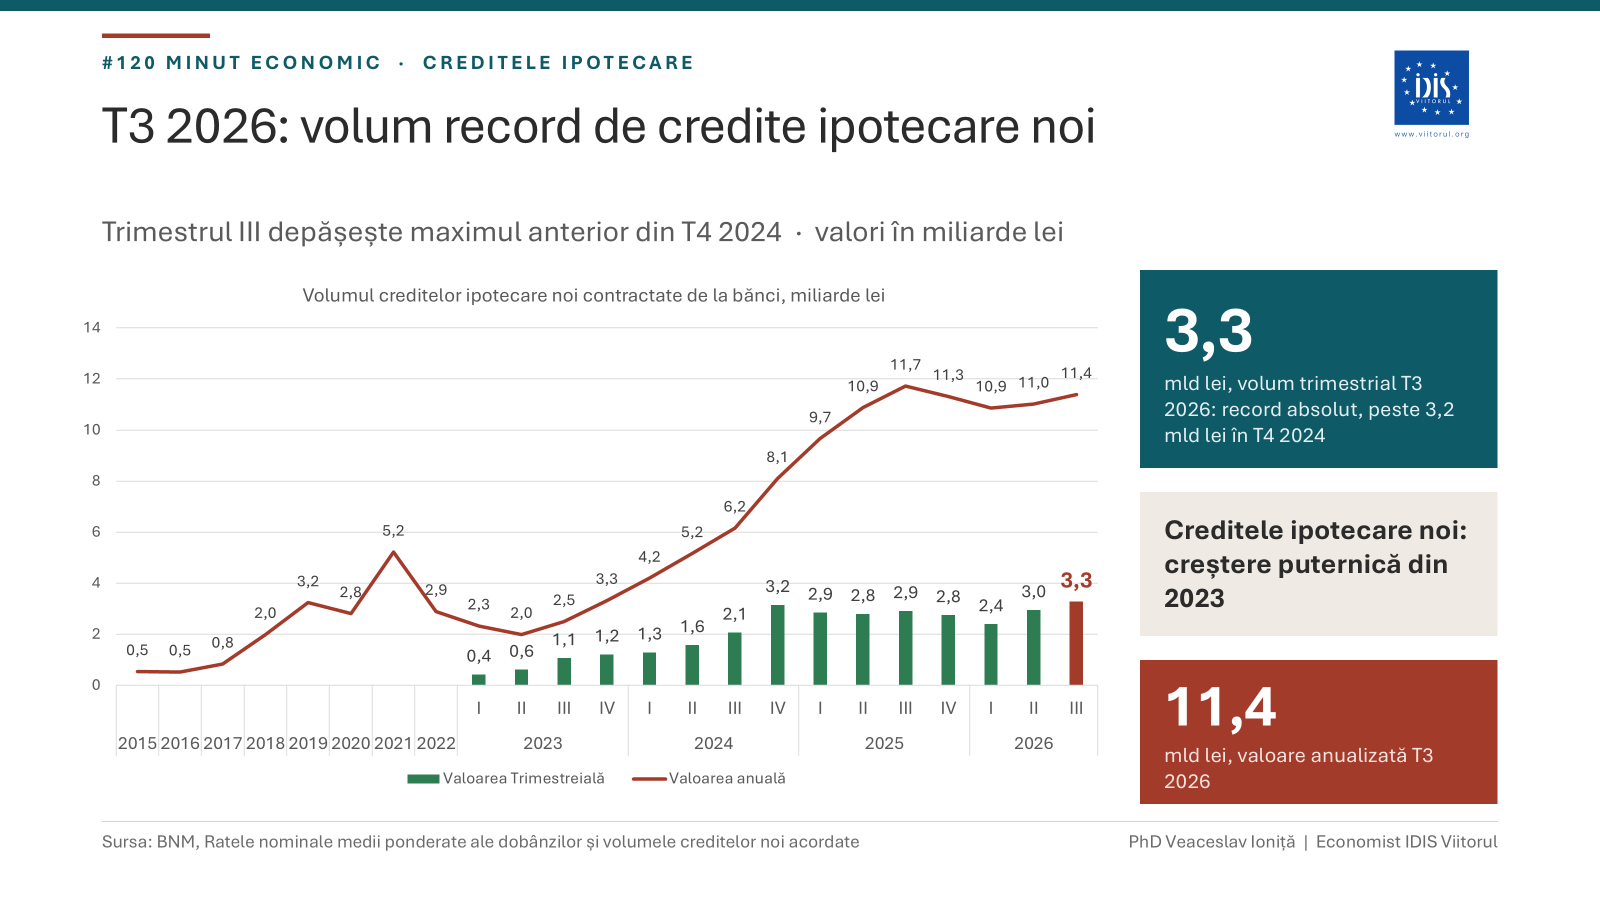
1. Record istoric: 3,3 miliarde de lei credite ipotecare noi într-un singur trimestru
În trimestrul III al anului 2026, cetățenii Republicii Moldova au contractat credite ipotecare noi în valoare de 3,3 miliarde de lei, ceea ce reprezintă un record istoric absolut pentru un singur trimestru.
Precedentul record a fost înregistrat în trimestrul IV al anului 2024, când volumul creditelor ipotecare noi a constituit 3,2 miliarde de lei. Acum, pentru prima dată, am depășit acest nivel.
Dacă analizăm evoluția anuală, observăm că piața creditelor ipotecare a început să crească puternic încă din anul 2023, după o perioadă de reducere a activității. În anul 2023, volumul creditelor ipotecare noi a fost de 3,3 miliarde de lei, în 2024 a ajuns la 8,1 miliarde de lei, iar în 2025 am înregistrat deja 11,3 miliarde de lei.
În prezent, dacă luăm ultimele patru trimestre, adică perioada trimestrul IV 2025 – trimestrul III 2026, volumul creditelor ipotecare noi constituie 11,4 miliarde de lei.
Este o valoare anualizată foarte mare, chiar dacă încă nu am depășit maximul istoric de 11,7 miliarde de lei, înregistrat în trimestrul III al anului 2025.
Prin urmare, în ultimele 12 luni, cetățenii noștri au contractat credite ipotecare noi de peste 11 miliarde de lei, iar în trimestrul III al acestui an am înregistrat cel mai mare volum trimestrial din istoria Republicii Moldova.
Acest lucru arată că interesul pentru procurarea locuințelor prin intermediul creditelor bancare rămâne ridicat.
2. Numărul creditelor ipotecare este în creștere, dar nu a atins maximul istoric
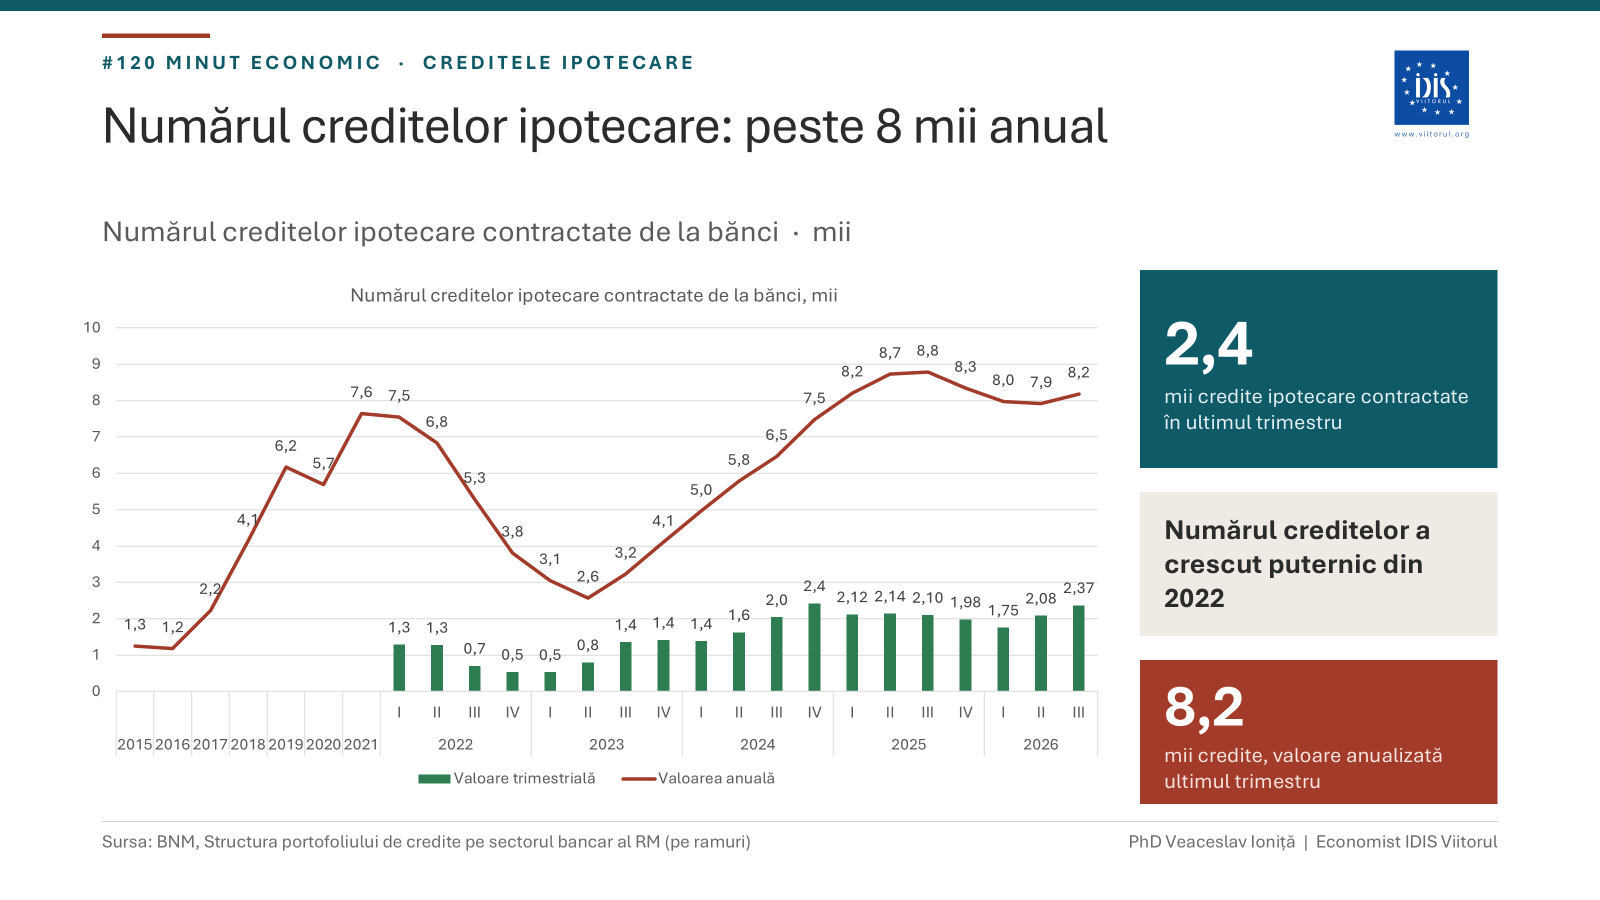
Dacă analizăm nu valoarea, ci numărul creditelor ipotecare contractate, situația este puțin diferită.
În trimestrul III al anului 2026 au fost contractate aproximativ 2.370 de credite ipotecare, față de 2.080 în trimestrul precedent și 1.750 în primul trimestru al anului.
Este o creștere destul de puternică, însă nu reprezintă un record istoric absolut după numărul creditelor contractate. În trimestrul IV al anului 2024 au fost contractate aproximativ 2.400 de credite ipotecare, adică puțin mai multe decât în prezent.
Dacă luăm ultimele 12 luni, avem aproximativ 8.200 de credite ipotecare noi, în timp ce maximul istoric anualizat a fost de aproximativ 8.800 de credite, înregistrat în trimestrul III al anului 2025.
De ce avem un record după valoarea creditelor, dar nu și după numărul lor?
Explicația este destul de simplă: valoarea medie a unui credit ipotecar a crescut.
În trimestrul IV al anului 2024, când am avut precedentul record trimestrial, valoarea medie a unui credit ipotecar era de aproximativ 1,33 milioane de lei. În trimestrul III al anului 2026, aceasta a ajuns la aproximativ 1,39 milioane de lei.
Cu alte cuvinte, cetățenii contractează credite mai mari, iar una dintre explicațiile importante este scumpirea apartamentelor.
Știm foarte bine că prețurile locuințelor au crescut considerabil în ultimii ani, iar această evoluție influențează direct și mărimea creditului ipotecar necesar pentru procurarea unei locuințe.
Apropo de prețurile apartamentelor, vineri vom face o analiză separată, în care vom discuta detaliat ce se întâmplă pe piața imobiliară din municipiul Chișinău.
3. Fenomenul paradoxal: BNM majorează rata de bază, dar dobânzile ipotecare scad
Și acum ajungem la un fenomen care, după mine, este unul dintre cele mai interesante din această perioadă.
Este evident că apare întrebarea: politica Băncii Naționale a Moldovei de majorare a ratei de bază a influențat sau nu dobânzile la creditele ipotecare?
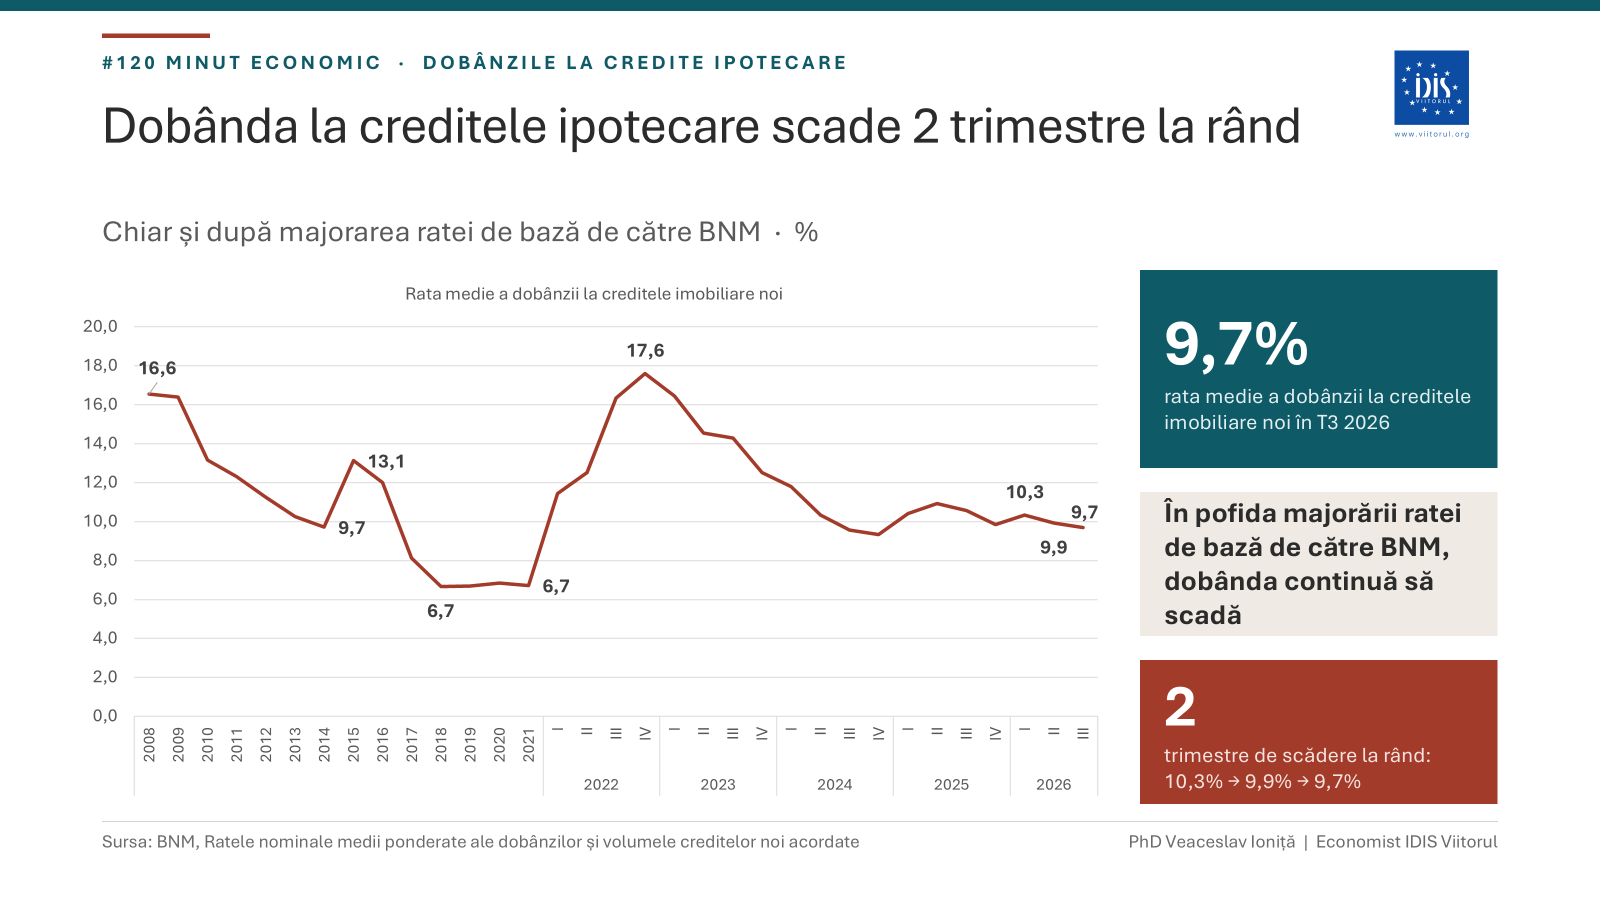
Dacă ne amintim de perioada precedentă de înăsprire a politicii monetare, din anii 2021–2022, atunci majorarea ratei de bază a fost însoțită de o creștere puternică a dobânzilor la creditele ipotecare.
Astfel, rata medie a dobânzii la creditele imobiliare noi a crescut de la aproximativ 6,7% în trimestrul I al anului 2021 până la 17,6% în trimestrul IV al anului 2022.
A fost o creștere enormă, care a scumpit considerabil creditele ipotecare și a contribuit la reducerea numărului de cetățeni care au contractat asemenea credite.
De această dată, însă, observăm un fenomen diferit.
În anul 2026, Banca Națională a început să majoreze rata de bază, însă dobânzile medii la creditele ipotecare noi au continuat să scadă.
Dacă în trimestrul I al anului 2026 rata medie a dobânzii era de 10,3%, în trimestrul II aceasta s-a redus la 9,9%, iar în trimestrul III a coborât și mai mult, până la 9,7%.
Deci avem deja două trimestre consecutive în care dobânzile la creditele ipotecare scad, în condițiile în care politica monetară a BNM a devenit mai restrictivă.
Este un fenomen interesant, deoarece în mod normal ne-am aștepta ca majorarea ratei de bază să exercite presiuni de creștere asupra costului creditelor.
De această dată, cel puțin în cazul creditelor ipotecare noi, observăm contrariul.
Desigur, trebuie să ținem cont că rata de bază nu se transmite automat și imediat asupra tuturor dobânzilor bancare. Costul creditelor depinde și de concurența dintre bănci, de costul resurselor atrase, de condițiile de finanțare și de structura creditelor acordate.
Totuși, rezultatul pe care îl avem în statistica oficială este foarte clar: în pofida majorării ratei de bază de către BNM, dobânda medie la creditele imobiliare noi a scăzut de la 10,3% la 9,7% în doar două trimestre.
Nu putem spune că majorarea ratei de bază a determinat această ieftinire, dar putem constata că, până în trimestrul III, înăsprirea politicii monetare nu a împiedicat reducerea dobânzilor medii la creditele ipotecare noi.
4. Creditele ipotecare se ieftinesc, volumul lor bate recorduri, iar cetățenii continuă să se împrumute
Prin urmare, avem trei evoluții importante care se produc concomitent pe piața creditelor ipotecare din Republica Moldova.
În primul rând, creditele ipotecare noi continuă să se ieftinească, rata medie a dobânzii coborând până la 9,7% în trimestrul III al anului 2026.
În al doilea rând, volumul creditelor ipotecare noi a atins un record istoric absolut de 3,3 miliarde de lei într-un singur trimestru.
Și, în al treilea rând, cetățenii noștri continuă să se împrumute activ pentru procurarea locuințelor, numărul creditelor contractate ajungând la aproape 2.400 într-un trimestru.
Aceste evoluții ne arată că piața creditelor ipotecare rămâne activă, chiar și în condițiile unei politici monetare mai restrictive.
Totodată, trebuie să facem o distincție importantă: creșterea volumului creditelor ipotecare nu înseamnă automat că se procură proporțional mai multe apartamente. O parte din această creștere este determinată de majorarea prețurilor locuințelor și, implicit, a valorii medii a creditelor contractate.
Cu toate acestea, creșterea numărului de credite în ultimele trimestre confirmă că avem și o intensificare a activității de creditare, nu doar o creștere nominală a sumelor împrumutate.
5. Ce se întâmplă cu prețurile apartamentelor din Chișinău? Vineri, o analiză specială
Apropo, de mai bine de un an nu am mai făcut o analiză detaliată a evoluției prețurilor la apartamente.
De aceea, vineri, la ora 11:30, în cadrul emisiunii „Analize Economice”, voi prezenta o cercetare amplă privind piața apartamentelor din municipiul Chișinău.
Vom analiza ce se întâmplă în prezent cu prețurile locuințelor, dar și cum au evoluat acestea într-o perspectivă istorică mult mai largă.
Am pregătit o serie de date care acoperă aproximativ 55 de ani, cu valori aduse într-o formă comparabilă, pentru a înțelege cum s-a schimbat piața locuințelor din Chișinău în această perioadă.
Mai mult decât atât, au apărut date noi de la Eurostat și din alte surse internaționale, care ne vor permite să comparăm situația din Chișinău cu cea din alte capitale europene.
Vom încerca să răspundem la câteva întrebări importante: cât de scumpe sunt în realitate apartamentele din Chișinău, cum au evoluat prețurile în raport cu veniturile populației și unde ne situăm comparativ cu alte orașe europene?
Dar, mai ales, vom încerca să înțelegem de ce cetățenii revin pe piața imobiliară și continuă să procure locuințe, inclusiv prin intermediul creditelor ipotecare.
Surse: Banca Națională a Moldovei, „Ratele nominale medii ponderate ale dobânzilor și volumele creditelor noi acordate”; „Structura portofoliului de credite pe sectorul bancar al Republicii Moldova (pe ramuri)”. Calcule și interpretări în baza celor trei grafice anexate, trimestrul III 2026.

